El dinero ya no siempre pasa por nuestras manos
Hace algunos años, pagar significaba sacar billetes o monedas de la billetera.
Hoy, una compra puede completarse acercando un teléfono a un dispositivo.
La operación dura apenas unos segundos.
No hay billetes que entregar ni monedas que contar.
Ese cambio tecnológico también modificó la experiencia psicológica asociada con pagar.
El dinero continúa teniendo el mismo valor.
Sin embargo, la sensación de desprenderse de él puede ser diferente.
¿Por qué pagar puede sentirse tan distinto?
Cuando una persona utiliza efectivo, puede observar cómo disminuye físicamente el dinero disponible.
Una compra de $100.000 implica entregar billetes por ese valor.
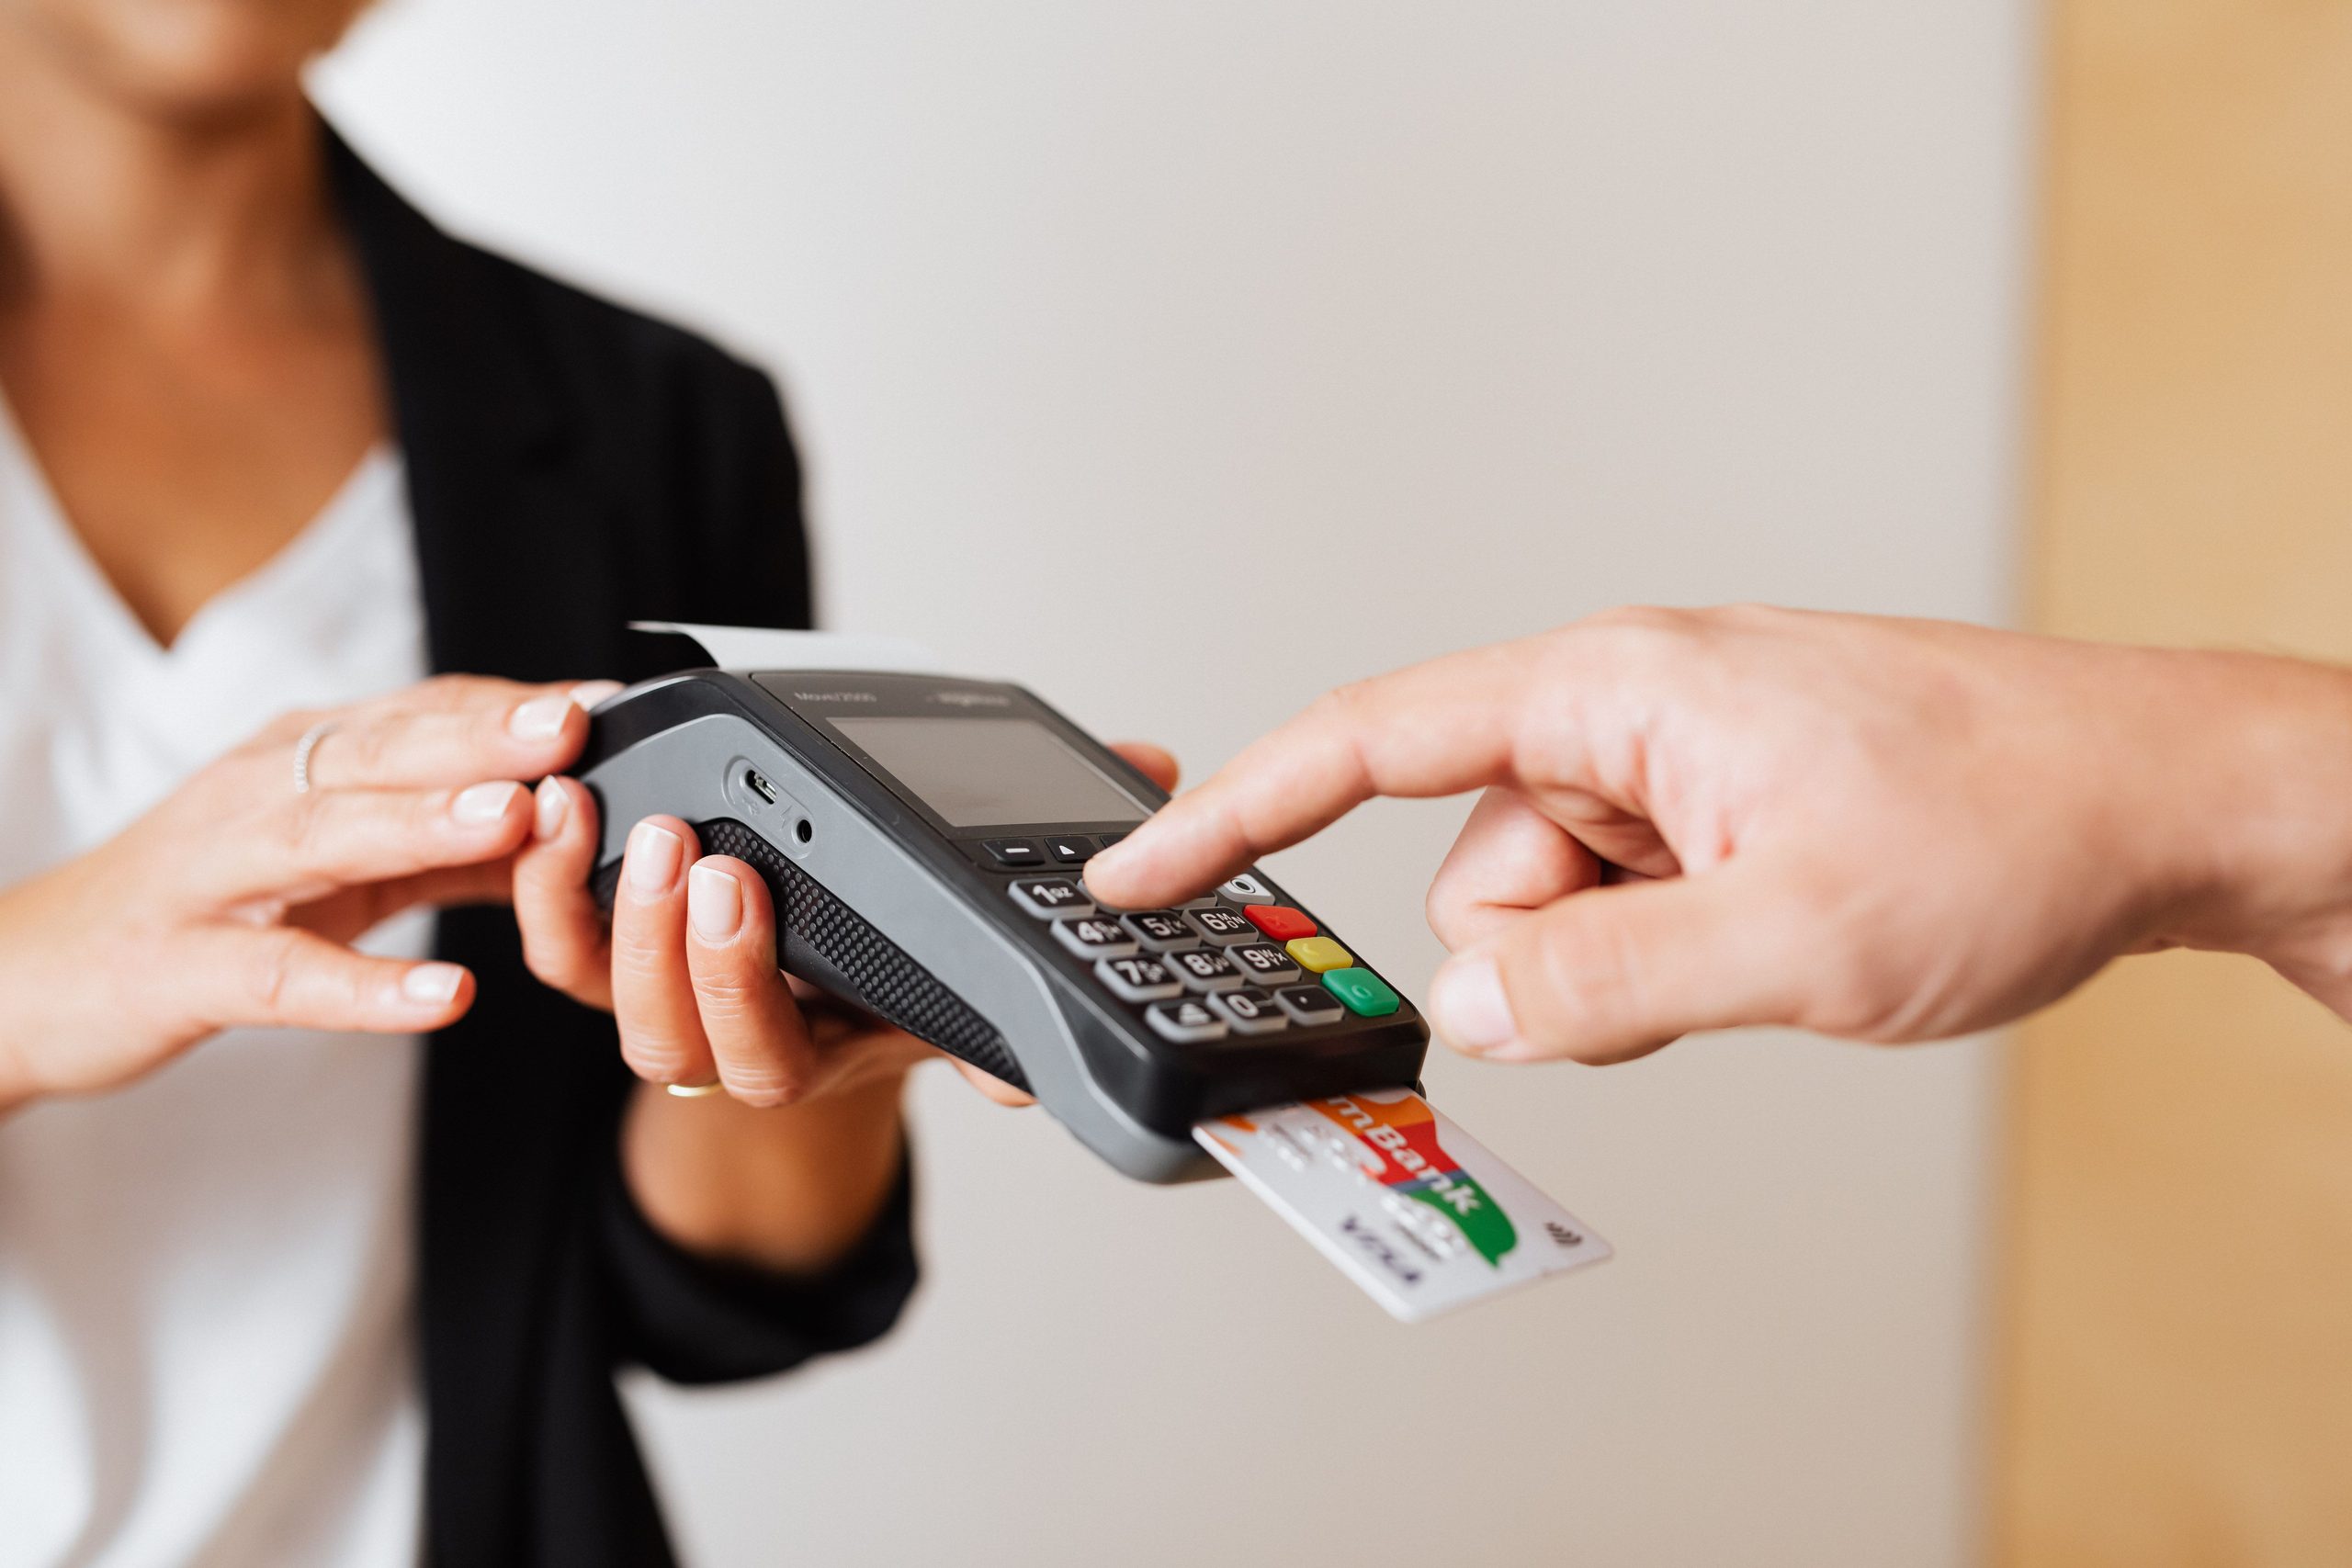
Con una tarjeta, la operación ocurre principalmente mediante registros digitales.
El consumidor recibe una notificación y observa posteriormente el movimiento en su cuenta.
Esa diferencia puede modificar la percepción inmediata del gasto.
Las compras pequeñas pueden acumularse sin que lo notes
Un café.
Una aplicación.
Un domicilio.
Un transporte.
Una compra rápida en una tienda.
Cada operación puede parecer poco significativa por separado.
El problema aparece cuando varias transacciones pequeñas se acumulan durante el día.
Al final del mes, esos gastos pueden representar una cantidad considerable.
La facilidad del pago digital hace que muchas compras requieran muy poco esfuerzo.
Las aplicaciones también cambiaron la relación con el dinero
Los teléfonos permiten consultar cuentas bancarias prácticamente en cualquier momento.
También facilitan transferencias, pagos de servicios y compras en línea.
Esta comodidad reduce el tiempo necesario para realizar operaciones financieras.
Pero también puede hacer que el dinero parezca menos tangible.
Una transferencia puede realizarse en segundos sin que exista intercambio físico.
El registro queda en una pantalla.
Las notificaciones pueden convertirse en una herramienta útil
Los mismos dispositivos que facilitan gastar también permiten controlar los movimientos.
Las aplicaciones bancarias pueden enviar alertas después de cada transacción.
Estas notificaciones permiten identificar rápidamente cuánto dinero salió de una cuenta.
También pueden ayudar a detectar operaciones desconocidas.
Revisar periódicamente los movimientos puede ofrecer una imagen más clara de los gastos cotidianos.
El problema no está en la tarjeta
Utilizar efectivo tampoco garantiza un mejor control financiero.
La forma de pago es solamente uno de los elementos que influyen en los hábitos de consumo.
El presupuesto, los ingresos, las obligaciones y las decisiones personales tienen un papel fundamental.
Por eso, no existe un método universal para todas las personas.
Lo importante es conocer cuánto dinero entra, cuánto sale y en qué se utiliza.
Una estrategia sencilla puede cambiar la perspectiva
Una alternativa consiste en establecer límites para determinadas categorías.
Por ejemplo, una persona puede fijar un presupuesto semanal para comidas fuera de casa.
También puede revisar al final de cada semana las compras realizadas.
Este ejercicio permite identificar gastos repetitivos que suelen pasar desapercibidos.
La tecnología puede facilitar ese seguimiento.
El dinero invisible sigue siendo dinero
Que una compra se realice desde un teléfono no significa que tenga menos impacto.
El dinero digital puede desaparecer de una cuenta con la misma rapidez que el efectivo de una billetera.
La diferencia está en que no siempre podemos verlo físicamente.
Por eso, observar los movimientos y establecer límites puede ayudar a mantener una relación más consciente con el gasto.
Al final, el desafío no consiste en volver al efectivo.