El mercado de materias primas de Singapur está adquiriendo una mayor relevancia dentro del comercio asiático de metales industriales, en un momento en que el cobre vuelve a estar en el centro de la atención de los operadores por la expansión de las redes eléctricas, los centros de datos, la electrificación y otros proyectos de infraestructura.
La evolución del mercado coincide con una etapa de fuertes movimientos internacionales para el cobre. Durante septiembre de 2026, el metal alcanzó nuevos máximos históricos en la Bolsa de Metales de Londres (LME), en un contexto marcado por restricciones de oferta, problemas en algunas operaciones mineras y expectativas de una demanda estructural elevada.
En este escenario, Singapur busca consolidar su posición como centro de negociación de materias primas en Asia. La Singapore Exchange (SGX) y la LME han desarrollado contratos de futuros sobre metales no ferrosos, incluido el cobre, destinados a facilitar el acceso de participantes asiáticos a instrumentos de cobertura y negociación vinculados con los precios internacionales.
¿Por qué el cobre está recibiendo tanta atención?
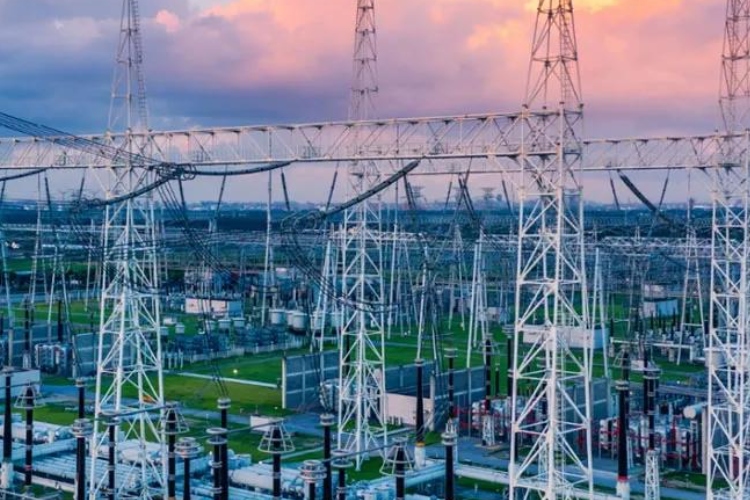
El cobre es uno de los metales fundamentales para la infraestructura eléctrica. Su elevada conductividad lo convierte en un componente habitual de cables, transformadores, sistemas de distribución, subestaciones, equipos eléctricos y diferentes elementos utilizados para transportar electricidad.
La expansión de las redes eléctricas es especialmente importante porque los sistemas energéticos están experimentando una transformación asociada con la electrificación de la economía. El crecimiento de las energías renovables, los vehículos eléctricos, los centros de datos y la modernización de las redes requiere nuevas instalaciones y mayores capacidades de transmisión.
Un análisis publicado por The Business Times señaló que la infraestructura eléctrica representa una parte considerable de la utilización de cobre asociada a los centros de datos en Asia-Pacífico. El mismo análisis indicó que Singapur presenta una exposición particularmente elevada al cobre dentro de los proyectos de centros de datos de la región.
El fenómeno no se limita a los centros de datos. La modernización de las redes eléctricas también constituye uno de los principales factores estructurales que sostienen las expectativas de demanda de cobre.
Singapur busca ampliar su papel en los mercados de metales
La importancia de Singapur en este proceso está relacionada con su posición como centro financiero y comercial de Asia.
En 2026, la SGX avanzó en la ampliación de su oferta de futuros sobre metales no ferrosos mediante una colaboración con la London Metal Exchange. El proyecto contempla contratos de cobre, aluminio, zinc y níquel, con liquidación en efectivo y precios de referencia vinculados a los valores de la LME.
El objetivo es ofrecer instrumentos adaptados a los participantes de la región asiática, entre ellos operadores especializados, inversores y empresas que tienen exposición física a los metales.
La iniciativa también responde a una tendencia más amplia: una proporción creciente de la actividad relacionada con los metales se concentra en Asia, donde se encuentran algunos de los principales consumidores industriales del mundo.
Según información publicada sobre el lanzamiento de los contratos LME-SGX, los nuevos productos tienen un tamaño de cinco toneladas métricas, frente a las 25 toneladas del contrato de referencia de cobre de la LME. Esto permite una exposición de menor tamaño y puede facilitar la participación de diferentes tipos de operadores.
Los futuros no significan necesariamente que se esté comprando cobre físico
Un punto importante para entender la noticia es diferenciar entre contratos de futuros y compras físicas de cobre.
Cuando aumenta el número de contratos negociados, no significa automáticamente que haya aumentado en la misma proporción la cantidad de cobre que está siendo consumida por las empresas.
Los futuros son instrumentos financieros utilizados para gestionar riesgos de precios, realizar coberturas o tomar posiciones sobre la evolución futura de una materia prima.
Una compañía que necesita grandes cantidades de cobre para fabricar cables, por ejemplo, puede utilizar contratos de futuros para reducir el impacto de una eventual subida del precio del metal. De esta manera, la evolución de los futuros puede reflejar tanto las necesidades de empresas con exposición física como la actividad de otros participantes financieros.
Por eso, el aumento del interés en estos contratos debe analizarse junto con indicadores físicos como producción minera, inventarios, consumo industrial, importaciones y pedidos de productos de cobre.
La transmisión eléctrica es uno de los principales motores de la demanda
La expansión de las redes eléctricas se ha convertido en uno de los factores estructurales más importantes para el mercado del cobre.
Las nuevas líneas de transmisión, subestaciones y sistemas de distribución necesitan grandes cantidades de materiales conductores. Aunque el aluminio también se utiliza ampliamente en determinadas aplicaciones de transmisión debido a su menor peso y costo, el cobre mantiene ventajas relacionadas con su conductividad y sus características técnicas.
La modernización de las redes también requiere reemplazar instalaciones antiguas y aumentar la capacidad disponible para transportar electricidad desde nuevas fuentes de generación hasta los consumidores.
En Asia, este proceso tiene una dimensión adicional debido al crecimiento de la demanda eléctrica asociado con la digitalización y la construcción de centros de datos.
The Business Times informó que la carga de tecnologías de información de los centros de datos de Asia-Pacífico tiene previsto crecer a una tasa anual promedio de aproximadamente 11 % entre 2025 y 2028. El medio también destacó que el cobre utilizado en estos proyectos está especialmente concentrado en la infraestructura eléctrica.
Singapur también está preparando nuevas conexiones eléctricas
La relación entre el cobre y la infraestructura eléctrica adquiere mayor importancia en Singapur por los planes del país para aumentar la conexión con otros sistemas eléctricos de la región.
El Ministerio de Comercio e Industria de Singapur señala que el país pretende importar alrededor de 6 gigavatios de electricidad baja en carbono para 2035, cantidad equivalente aproximadamente a un tercio de sus necesidades energéticas previstas para ese momento.
Para agosto de 2026, Singapur había otorgado aprobaciones condicionales a 13 proyectos destinados a importar un total de 9,25 GW de electricidad baja en carbono desde Australia, Camboya, Indonesia, Malasia y Vietnam. Seis proyectos procedentes de Indonesia habían avanzado además hacia licencias condicionales.
Estos proyectos requieren infraestructura de interconexión, incluidos cables submarinos y sistemas de transmisión.
El Gobierno singapurense también ha identificado rutas y puntos de llegada adecuados para futuras conexiones submarinas con Indonesia y estudia la viabilidad de una segunda interconexión eléctrica con Malasia.
Este tipo de proyectos no implica que todo el material utilizado vaya a ser necesariamente de cobre, pero sí forma parte del amplio proceso de inversión en infraestructura eléctrica que sostiene las expectativas de consumo de metales conductores.
El mercado mundial enfrenta una oferta más ajustada
El interés por el cobre en los mercados financieros también está relacionado con las dificultades que enfrenta la oferta minera.
La International Copper Study Group reportó una caída preliminar de 1,1 % en la producción mundial de cobre de mina durante el primer semestre de 2026, mientras que la producción de concentrados disminuyó alrededor de 2,6 %. Los descensos fueron especialmente relevantes en algunos grandes países productores, entre ellos Chile, Indonesia y la República Democrática del Congo.
La situación resulta relevante porque aumentar la producción minera de cobre no es un proceso inmediato. Los nuevos proyectos pueden tardar años en entrar en operación y las minas existentes pueden enfrentar problemas de producción, menores leyes del mineral o dificultades operativas.
Al mismo tiempo, la producción mundial de cobre refinado sí aumentó durante la primera mitad de 2026. Según los datos citados por The Wall Street Journal, el crecimiento fue de aproximadamente 2,4 %, impulsado principalmente por China y la República Democrática del Congo. Esto dejó un superávit preliminar del mercado refinado de unas 131.000 toneladas.
Esto muestra que el mercado no puede explicarse únicamente por una supuesta escasez absoluta de cobre. Existen diferencias entre la disponibilidad de mineral y concentrados, la capacidad de refinación, los inventarios y la ubicación física del metal.
Los precios internacionales alcanzaron niveles récord
La tensión entre oferta y demanda se ha reflejado en las cotizaciones internacionales.
A comienzos de septiembre, los futuros de cobre a tres meses de la LME llegaron a superar los 14.500 dólares por tonelada, alcanzando nuevos máximos históricos. Posteriormente, el metal llegó a tocar niveles cercanos a 14.875 dólares por tonelada durante septiembre.
El movimiento no responde a una única causa.
Entre los factores señalados por diferentes fuentes aparecen las perspectivas de inversión en redes eléctricas, centros de datos, vehículos eléctricos y energías renovables, junto con las dificultades de producción minera y las alteraciones de los flujos comerciales internacionales.
También ha influido la incertidumbre relacionada con posibles aranceles estadounidenses al cobre refinado. El temor a nuevas medidas comerciales incentivó el traslado de metal hacia Estados Unidos, reduciendo temporalmente la disponibilidad en otros mercados y contribuyendo a la presión sobre los inventarios.
Asia concentra una parte importante de la demanda
El protagonismo de Asia no es casual. La región reúne algunos de los mayores consumidores industriales de cobre y, al mismo tiempo, concentra una parte importante de las inversiones en infraestructura eléctrica y tecnológica.
China continúa siendo el mayor consumidor mundial de cobre. S&P Global señaló que la demanda china podría crecer en 2026 impulsada, entre otros factores, por pedidos de alambrón, vehículos eléctricos e inversión en redes eléctricas.
Singapur, aunque tiene una escala económica y territorial muy diferente a la de China, cumple otro papel: funciona como centro financiero, comercial y logístico desde el que empresas internacionales pueden gestionar operaciones y riesgos relacionados con materias primas.
La ampliación de instrumentos financieros vinculados con el cobre busca precisamente aprovechar esa posición dentro del mercado asiático.
¿Qué significa para las empresas que utilizan cobre?
Para fabricantes de cables, empresas eléctricas, constructores de subestaciones y compañías relacionadas con infraestructura energética, la volatilidad del cobre puede convertirse en un factor importante de costos.
Un incremento prolongado del precio del metal puede elevar el valor de los equipos eléctricos y de los contratos de infraestructura. Además, una situación de oferta ajustada puede aumentar los plazos de adquisición de determinados componentes.
The Business Times recogió advertencias de especialistas de la industria sobre posibles aumentos en los tiempos de adquisición de transformadores y cables dependientes del cobre, particularmente en proyectos de centros de datos.
Para las empresas, los mercados de futuros pueden funcionar como una herramienta para gestionar parte de esa incertidumbre. Una compañía que conoce de antemano que necesitará grandes cantidades de cobre puede utilizar instrumentos financieros para establecer una cobertura frente a movimientos desfavorables del precio.
El aluminio aparece como alternativa, pero no sustituye completamente al cobre
El aumento del precio del cobre también ha reactivado el debate sobre el uso del aluminio.
El aluminio es más ligero y generalmente más económico, por lo que puede utilizarse en determinadas aplicaciones de transmisión y distribución eléctrica. Sin embargo, sus propiedades eléctricas son diferentes y no todas las instalaciones pueden sustituir cobre por aluminio sin modificar diseños, especificaciones técnicas o requisitos de eficiencia.
Un análisis de The Business Times señala que la sustitución por aluminio puede resultar atractiva en determinados componentes de transmisión y distribución, pero que existen aplicaciones de alta densidad y sistemas críticos en los que el cobre continúa siendo difícil de reemplazar.
Por ello, una subida del cobre puede provocar cierta sustitución hacia el aluminio, pero no necesariamente elimina la presión sobre el mercado del cobre.
Un mercado que combina demanda estructural y volatilidad
La evolución de los futuros de cobre en Singapur debe entenderse dentro de un mercado internacional mucho más amplio.
Por un lado, existen factores de largo plazo que apuntan hacia una mayor utilización del metal: electrificación, expansión de las redes, vehículos eléctricos, energías renovables y centros de datos.
Por otro, existen factores de corto plazo que pueden provocar movimientos bruscos de los precios: producción minera, inventarios, problemas operativos, políticas comerciales, tipos de cambio y decisiones de los grandes consumidores.
La SGX busca posicionarse dentro de este escenario ofreciendo instrumentos de futuros vinculados a los precios internacionales de metales como el cobre. La iniciativa forma parte de una estrategia más amplia para fortalecer la actividad de materias primas en Singapur y atender la demanda de participantes asiáticos.
Perspectivas para el cobre
El comportamiento del cobre seguirá dependiendo de la interacción entre oferta y demanda. La inversión en infraestructura eléctrica representa una fuente estructural de consumo que puede mantenerse durante años, pero la evolución de los precios también dependerá de cuánto cobre llegue efectivamente al mercado y de cómo se distribuyan los inventarios entre las principales regiones consumidoras.
En el caso de Singapur, el desarrollo de los contratos vinculados al cobre refleja además la intención de fortalecer su papel como plataforma financiera para el mercado asiático de materias primas.
Los proyectos de transmisión eléctrica, las nuevas interconexiones regionales y el crecimiento de los centros de datos forman parte de un proceso más amplio de electrificación que está aumentando la importancia estratégica de los metales conductores.
Por ello, aunque un aumento en la negociación de futuros no debe interpretarse automáticamente como un aumento equivalente del consumo físico, sí permite observar cómo los participantes del mercado están gestionando la exposición a un metal que se ha convertido en una pieza central de numerosos proyectos de infraestructura energética y tecnológica.